आवास निर्माण 4.6% गिरा, होम लोन आवेदन 18% घटे — अक्टूबर 2026 में खरीदारों के सामने क्या है
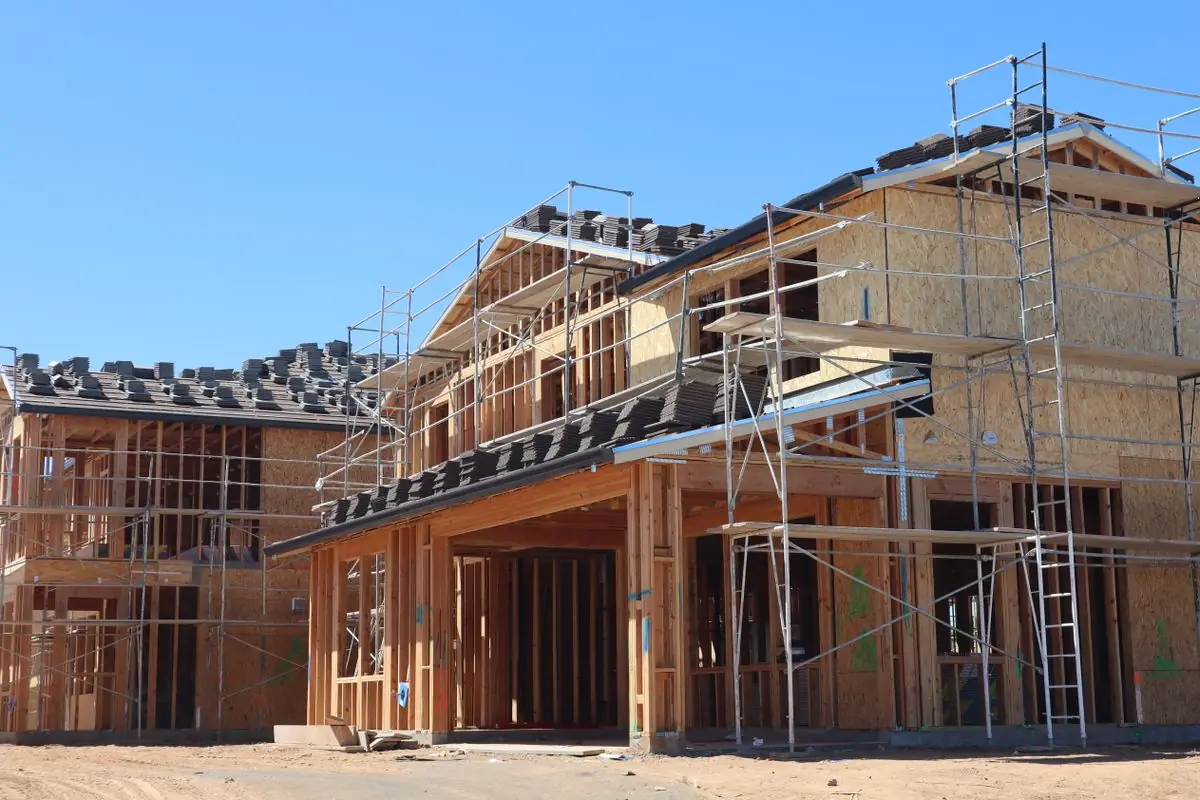
इस महीने अमेरिका में होम लोन की मांग और घरों का निर्माण एक साथ ठंडे पड़े। अमेरिकी जनगणना ब्यूरो ने 20 अक्टूबर को बताया कि एकल-परिवार आवास निर्माण सितंबर में 4.6% गिरकर मौसमी रूप से समायोजित वार्षिक दर 859,000 पर आ गया — सितंबर 2025 के बाद का सबसे निचला स्तर। और मॉर्गेज बैंकर्स एसोसिएशन (MBA) के 16 अक्टूबर को समाप्त सप्ताह के साप्ताहिक सर्वे में होम लोन आवेदन 5.3% गिरे, जिनमें खरीद आवेदन एक साल पहले की तुलना में 18% कम रहे — जबकि 30-वर्षीय फिक्स्ड दर घटकर 7.41% पर आ गई थी, जो दो महीने से अधिक समय में उसकी पहली गिरावट थी। सीधी बात यह है: दरों में छोटी-सी गिरावट खरीदारों को वापस नहीं ला रही, क्योंकि किस्त अब भी रिकॉर्ड ऊंचाई के करीब है।
मौजूदा दरें — 17 नवंबर 2026 अपडेट: Freddie Mac के Primary Mortgage Market Survey (PMMS) के अनुसार, 12 नवंबर 2026 को समाप्त सप्ताह में 30-वर्षीय फिक्स्ड दर 7.11% और 15-वर्षीय फिक्स्ड दर 6.45% रही — इस रिपोर्ट की अक्टूबर दरों से नीचे। अपने आंकड़े हमारे पुनर्वित्त कैलकुलेटर में जांचें।
होम लोन आवेदन: दरें घटीं, खरीदार घटे
मांग से शुरुआत करते हैं। MBA का साप्ताहिक होम लोन आवेदन सर्वे — उधारकर्ताओं की गतिविधि को मापने का उद्योग का मानक साप्ताहिक पैमाना — 16 अक्टूबर 2026 को समाप्त सप्ताह में कुल आवेदन मात्रा में 5.3% की गिरावट दिखाता है। खरीद सूचकांक, जो रीफाइनेंस के बजाय घर खरीदने के आवेदनों को ट्रैक करता है, एक ही सप्ताह में 7% गिरा और पिछले साल की इसी अवधि से 18% नीचे है।
और यह ठीक उसी सप्ताह हुआ जब उधार लेना थोड़ा सस्ता हुआ था। 30-वर्षीय फिक्स्ड होम लोन की औसत अनुबंध दर घटकर 7.41% हो गई — दो महीने से अधिक समय में पहली गिरावट। सामान्य बाजार में छोटी-सी गिरावट भी इंतजार कर रहे खरीदारों को वापस खींच लाती है। इस बार ऐसा नहीं हुआ, जो बताता है कि समस्या दरों की दिशा नहीं, उनका स्तर है: 7.41% पर मासिक किस्त अब भी बहुत से परिवारों के लिए बहुत ऊंची है (हिसाब नीचे है)।
साप्ताहिक आवेदन आंकड़े ऊपर-नीचे हो सकते हैं, लेकिन खरीद आवेदनों में एक साल में 18% का अंतर शोर नहीं है — यह एक रुझान है। इसका अर्थ है कि एक साल पहले की तुलना में काफी कम खरीदार प्रक्रिया शुरू कर रहे हैं, और उनमें से ज्यादातर गायब आवेदन आने वाले महीनों में गायब पूर्ण बिक्री के रूप में दिखेंगे।
MBA के जोएल कान ने साफ शब्दों में कहा: "कम दरें आवेदन गतिविधि को बढ़ाने के लिए पर्याप्त नहीं थीं... यह बहुत स्पष्ट है कि ऊंची होम लोन दरों के माहौल ने इस पतझड़ में आवास बाजार को ठंडा कर दिया है।" जब उद्योग के अपने अर्थशास्त्री कहते हैं कि कम दरें पर्याप्त नहीं थीं, तो खरीदारों और विक्रेताओं के लिए संदेश यह है कि यह ठंडक भावना की नहीं, क्षमता की बात है।
आवास निर्माण: बिल्डर भी पीछे हट रहे हैं
मांग के साथ आपूर्ति भी ठंडी पड़ रही है। जनगणना ब्यूरो की सितंबर 2026 की रिपोर्ट, जो 20 अक्टूबर को जारी हुई, एकल-परिवार आवास निर्माण में 4.6% की गिरावट दिखाती है — मौसमी रूप से समायोजित वार्षिक दर 859,000 घरों पर, जो सितंबर 2025 के बाद की सबसे कमजोर गति है। अपार्टमेंट इमारतों सहित कुल आवास निर्माण 5.2% गिरकर वार्षिक दर 1.221 मिलियन पर आ गया।
भविष्य की ओर इशारा करने वाला आंकड़ा और बुरा है। भवन परमिट — निर्माण शुरू होने से पहले जारी होने वाली अनुमतियां, और भविष्य की आपूर्ति का सबसे अच्छा प्रारंभिक संकेत — अपने तीन साल से अधिक समय के सबसे निचले स्तर पर गिर गए। बिल्डर आज केवल कम घर शुरू नहीं कर रहे; वे अगले साल के लिए भी कम घर कतार में लगा रहे हैं।
बिल्डर उसी हिसाब पर प्रतिक्रिया दे रहे हैं जिसका सामना खरीदार कर रहे हैं: 7.41% पर कम परिवार अर्हता पूरी करते हैं, इसलिए कम परियोजनाएं फायदेमंद बनती हैं। इसका असर कीमतों पर पड़ता है। आज कम निर्माण का अर्थ है 2027 में खरीदारों के लिए प्रतिस्पर्धा करने वाले कम नए घर — एक कारण कि ठंडा पड़ता बाजार अपने आप सस्ता बाजार नहीं बन जाता। मांग गिर रही है, लेकिन भविष्य की आपूर्ति भी।
7.41% मासिक किस्त के साथ क्या करता है
यहां दर को असली पैसे में बदला गया है — एक $400,000 के ऋण को 30 वर्षों में निश्चित 7.41% पर चुकाने पर:
- मासिक किस्त (मूलधन और ब्याज): $2,772.25
- 30 वर्षों में कुल ब्याज: $598,009 — उधार ली गई राशि से अधिक
- यदि दर 0.25% कम होती, 7.16% पर, तो किस्त $2,704.33 होती — हर महीने लगभग $68 कम
- यह केवल मूलधन और ब्याज है — संपत्ति कर, गृह बीमा और कोई PMI इसके ऊपर आएगा
यह यह भी दिखाता है कि इस महीने की छोटी-सी गिरावट ने इतना कम बदलाव क्यों किया। 7.50% से 7.41% पर जाने से इस ऋण पर केवल लगभग $25 प्रति माह की बचत होती है — मददगार, लेकिन इतनी नहीं कि उस पारिवारिक बजट को फिर खोला जा सके जो इन स्तरों पर पहले से खिंचा हुआ था।
आपका अपना ऋण अलग होगा, इसलिए किसी शीर्षक पर कदम उठाने से पहले अपने सटीक आंकड़े चलाकर देखें। हमारा मॉर्गेज कैलकुलेटर किसी भी राशि, दर और अवधि के लिए किस्त, कुल ब्याज और परिशोधन दिखाता है — इसे आज की 7.41% दर पर और उस दर पर आजमाएं जिसकी आप उम्मीद कर रहे हैं, और दोनों की ईमानदारी से तुलना करें।
यदि आप अभी खरीद रहे हैं तो इसका क्या अर्थ है
बातचीत की मेज पर कम प्रतिद्वंद्वी
खरीद आवेदनों का एक साल में 18% नीचे होना एक ही घरों के लिए प्रतिस्पर्धा करने वाले कम खरीदारों का अर्थ है। जो विक्रेता वसंत में झुकने को तैयार नहीं थे, वे अब कीमत में कटौती, समापन लागत में सहायता और दर में अस्थायी छूट के लिए अधिक खुले हैं — और जिन बिल्डरों के पास बिना बिका स्टॉक है, वे इंतजार करने के बजाय प्रोत्साहन दे रहे हैं। ठंडे बाजार में आपकी बातचीत की ताकत सौदे का हिस्सा है; इसका उपयोग करें।
क्षमता अब भी दीवार है
बातचीत का वह सारा दायरा मूल समस्या को नहीं बदलता: 7.41% पर, $400,000 का ऋण कर और बीमा से पहले $2,772.25 प्रति माह खर्च करता है। वह किस्त खरीदें जो आप आज की दर पर, अतिरिक्त गुंजाइश के साथ, वहन कर सकते हैं — वह नहीं जो केवल दरें गिरने पर ही चले। यदि हिसाब केवल 6.5% पर बनता है, तो ईमानदार जवाब सस्ता घर या लंबी खोज है, बड़ा खिंचाव नहीं।
लॉक-इन प्रभाव पुनर्विक्रय आपूर्ति को सीमित रखे है
जिन मकान मालिकों ने पिछले वर्षों में खरीदा या रीफाइनेंस किया, उनमें से ज्यादातर के पास 7.41% से काफी नीचे की दरें हैं, और कुछ ही आज की दर पर खरीदने के लिए उसे छोड़ेंगे। यह लॉक-इन प्रभाव मौजूदा घरों की सूची को दुर्लभ बनाए रखता है — जो, गिरते निर्माण के साथ मिलकर, इसका अर्थ है कि ठंडे बाजार में भी खरीदारों को सीमित आपूर्ति का सामना करना पड़ता है। यदि आप उन चंद लोगों में हैं जिनकी दर आज की दर से ऊंची है, तो हमारे रीफाइनेंस कैलकुलेटर में दोनों ऋणों को साथ-साथ चलाकर देखें। यदि आपकी दर आज की दर से नीचे है, तो आपका वर्तमान ऋण एक संपत्ति है — इसकी रक्षा करें।
अगला उत्प्रेरक: फेड की बैठक 27–28 अक्टूबर को
अगली परीक्षा कुछ ही दिनों में है। फेडरल रिजर्व की बैठक 27–28 अक्टूबर को है, और होम लोन दरें निर्णय की घोषणा से बहुत पहले उसकी अपेक्षाओं पर चलती हैं। यदि संकेत मिले कि फेड दरें बढ़ाना समाप्त कर चुका है, तो होम लोन दरें ध्यान देने योग्य रूप से नीचे आ सकती हैं; कोई कठोर आश्चर्य उन्हें उतनी ही तेजी से वापस ऊपर धकेल सकता है। यदि आप बैठक से पहले दर लॉक करने या फ्लोट रखने का निर्णय ले रहे हैं, तो हमारी 27–28 अक्टूबर की फेड बैठक के लिए लॉक-या-फ्लोट मार्गदर्शिका पढ़ें — यह परिदृश्यों और एक सरल निर्णय ढांचे से गुजरती है।
बैठक के बाद, इस लेख की दो श्रृंखलाओं पर नजर रखें। यदि खरीद आवेदन एक साल में −18% के करीब बने रहते हैं जबकि परमिट गिरते रहते हैं, तो बाजार कम मात्रा वाले पैटर्न में बस रहा है — कम बिक्री, कम नए घर, और कीमतें ताकत के बजाय दुर्लभता से टिकी हुईं। यह धैर्य से बातचीत करने का बाजार है, पीछा करने का नहीं।
निष्कर्ष
अक्टूबर की दोनों रिपोर्टें एक ही कहानी कहती हैं: 7.41% पर मांग ठंडी पड़ रही है (आवेदन सप्ताह में 5.3% नीचे, खरीद वर्ष में 18% नीचे) और आपूर्ति भी उसके साथ ठंडी पड़ रही है (एकल-परिवार निर्माण 4.6% गिरकर एक साल के निचले स्तर पर, परमिट तीन साल के निचले स्तर पर)। खरीदारों के लिए इसका अर्थ है बातचीत की असली गुंजाइश — लेकिन वह किस्त खरीदें जो आप आज की दर पर वहन कर सकते हैं। विक्रेताओं और बिल्डरों के लिए इसका अर्थ है उस बाजार के लिए कीमत तय करना जो मौजूद है, दो साल पहले वाले के लिए नहीं।
स्रोत: मॉर्गेज बैंकर्स एसोसिएशन, साप्ताहिक होम लोन आवेदन सर्वे, 16 अक्टूबर 2026 को समाप्त सप्ताह; अमेरिकी जनगणना ब्यूरो, नया आवासीय निर्माण (आवास निर्माण और भवन परमिट), सितंबर 2026, 20 अक्टूबर 2026 को जारी। किस्त का उदाहरण: $400,000, 30-वर्षीय फिक्स्ड 7.41% पर, केवल मूलधन और ब्याज।
अक्सर पूछे जाने वाले प्रश्न
दरें घटने के बावजूद होम लोन आवेदन क्यों गिरे?
क्योंकि गिरावट बहुत छोटी थी और मायने स्तर रखता है। 30-वर्षीय फिक्स्ड दर घटकर 7.41% हुई — दो महीने से अधिक समय में उसकी पहली गिरावट — लेकिन $400,000 के ऋण पर इस तरह की चाल 7.50% की तुलना में केवल लगभग $25 प्रति माह बचाती है, और किस्त कर व बीमा से पहले $2,772.25 पर रहती है। जैसा कि MBA के जोएल कान ने कहा, जब तक दरें इतनी ऊंची बनी रहती हैं, कम दरें आवेदन गतिविधि को बढ़ाने के लिए पर्याप्त नहीं थीं।
आवास निर्माण में गिरावट का घर खरीदारों के लिए क्या अर्थ है?
निर्माण वे घर हैं जिन्हें बिल्डर बनाना शुरू करते हैं। सितंबर में एकल-परिवार निर्माण में 4.6% की गिरावट, वार्षिक दर 859,000 पर, का अर्थ है कि आने वाले महीनों में कम नए घर बाजार में पहुंचेंगे। निकट अवधि में, जिन बिल्डरों के पास बिना बिका स्टॉक है वे प्रोत्साहन और दर में छूट दे रहे हैं; लंबी अवधि में, कम नए घरों का अर्थ है विक्रेताओं के लिए कम प्रतिस्पर्धा — और कीमतों पर नीचे का दबाव भी कम।
भवन परमिट 3 साल के निचले स्तर पर हों तो वे क्यों मायने रखते हैं?
परमिट निर्माण शुरू होने से पहले जारी होते हैं, इसलिए वे महीनों पहले आपूर्ति का पूर्वावलोकन देते हैं। तीन साल से अधिक समय में न देखा गया निचला स्तर बताता है कि भविष्य के घरों की कतार सिकुड़ रही है: दरें गिरने पर मांग सुधर भी जाए, तो नई आपूर्ति जल्दी नहीं आ सकती। यही एक कारण है कि कम दरों और कम कीमतों, दोनों का एक साथ इंतजार करना जोखिम भरा दोहरा दांव है।
क्या मुझे अभी खरीदना चाहिए या 27–28 अक्टूबर की फेड बैठक का इंतजार करना चाहिए?
यदि आपको घर मिल गया है और आज की 7.41% दर पर किस्त आपके बजट में गुंजाइश के साथ फिट बैठती है, तो आज आपके पास मौजूद बातचीत की ताकत संभावित छोटी-सी दर गिरावट से अधिक मूल्यवान हो सकती है — और दरें गिरने पर आप बाद में रीफाइनेंस कर सकते हैं। यदि किस्त केवल कम दर पर ही चलती है, तो इंतजार करना ईमानदार जवाब है। किसी भी स्थिति में, पहले हमारे [मॉर्गेज कैलकुलेटर](https://globalmortgagecalc.com/hi/) में अपने सटीक आंकड़े चलाकर देखें।
संबंधित कैलकुलेटर
- ARM बनाम फिक्स्ड-रेट मॉर्गेज: चुनाव कैसे करें
- लंबित घर-बिक्री 25 साल के निचले स्तर पर, बंधक दरें 7.4% के पार — अक्टूबर 2026 में खरीदारों के लिए इसका क्या मतलब है
- होम लोन दरें 2 महीने में पहली बार घटीं: राहत या झूठी सुबह?
- राज्य के अनुसार अमेरिकी बंधक डेटा: सभी 50 राज्यों के लिए औसत कीमत, कर दर और बीमा
- 28 अक्टूबर को फेड की बैठक: दर के फैसले का मॉर्गेज दरों पर क्या असर होगा — रेट लॉक करें या फ्लोट?
About the Global Mortgage Calculator Team
The Global Mortgage Calculator Team builds the mortgage, HELOC and refinance calculators on this site and keeps them aligned with how US lenders actually price loans. Every calculator uses the standard amortization formulas set out in our methodology, is tested against worked examples before release, and our rate commentary is tied to published data — Freddie Mac's weekly survey and Federal Reserve releases — never to opinion.