مکانات کی تعمیر میں 4.6 فیصد کمی، مارگیج درخواستوں میں 18 فیصد گراوٹ — اکتوبر 2026 میں خریداروں کو کیا درپیش ہے
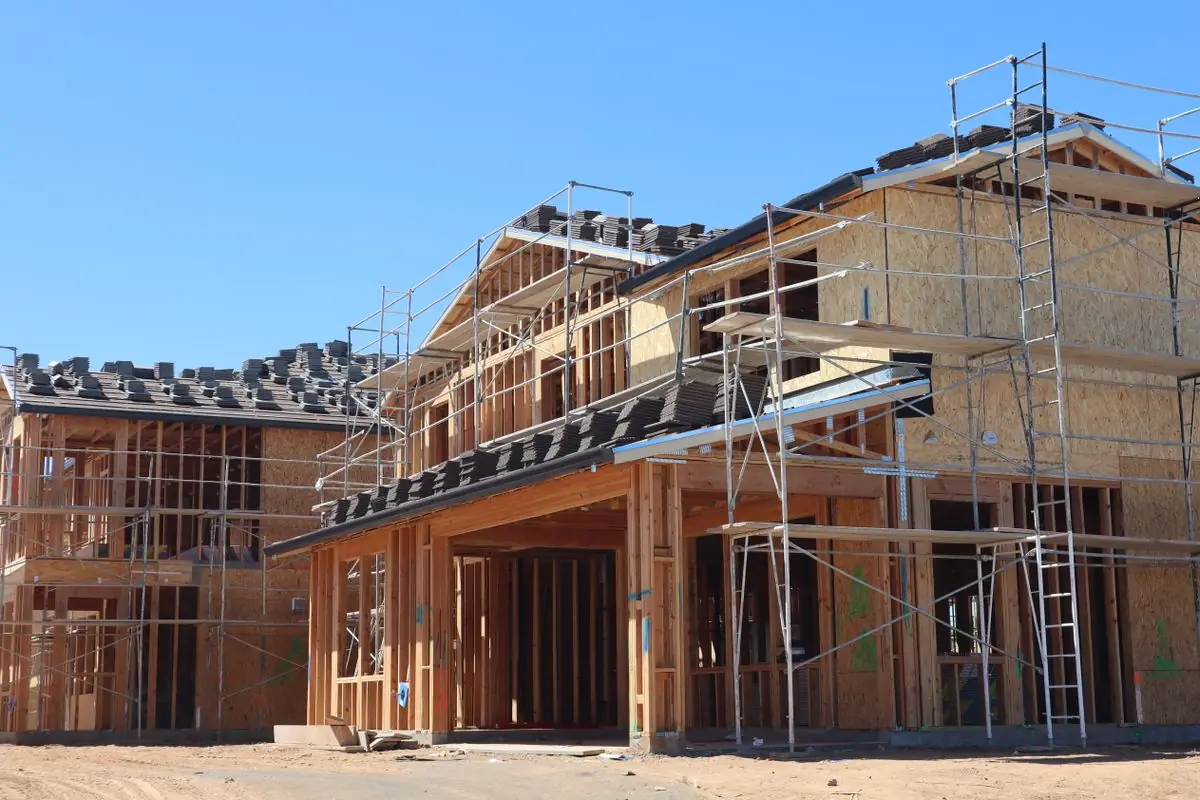
اس مہینے امریکا میں مارگیج کی طلب اور مکانات کی تعمیر ایک ساتھ ٹھنڈی پڑ گئیں۔ امریکی مردم شماری بیورو نے 20 اکتوبر کو بتایا کہ سنگل فیملی مکانات کی تعمیر ستمبر میں 4.6 فیصد کم ہو کر موسمی طور پر ایڈجسٹ شدہ سالانہ شرح 859,000 پر آ گئی — ستمبر 2025 کے بعد کی کم ترین سطح۔ اور مارگیج بینکرز ایسوسی ایشن (MBA) کے 16 اکتوبر کو ختم ہونے والے ہفتے کے ہفتہ وار سروے میں مارگیج درخواستیں 5.3 فیصد کم ہوئیں، جن میں خرید کی درخواستیں ایک سال پہلے کے مقابلے میں 18 فیصد کم رہیں — حالانکہ 30 سالہ فکسڈ شرح کم ہو کر 7.41 فیصد پر آ گئی تھی، جو دو ماہ سے زیادہ عرصے میں اس کی پہلی کمی تھی۔ سیدھی بات یہ ہے کہ شرح میں معمولی کمی خریداروں کو واپس نہیں لا رہی، کیونکہ قسط اب بھی ریکارڈ بلندی کے قریب ہے۔
موجودہ شرحیں — 17 نومبر 2026 اپ ڈیٹ: Freddie Mac کے Primary Mortgage Market Survey (PMMS) کے مطابق 12 نومبر 2026 کو ختم ہونے والے ہفتے میں 30 سالہ فکسڈ شرح 7.11 فیصد اور 15 سالہ فکسڈ شرح 6.45 فیصد رہی — اس رپورٹ کی اکتوبر کی شرحوں سے کم۔ اپنے اعداد و شمار ہماری دوبارہ فنانسنگ کیلکولیٹر میں جانچیں۔
مارگیج درخواستیں: شرح کم ہوئی، خریدار گھٹ گئے
طلب سے آغاز کرتے ہیں۔ MBA کا ہفتہ وار مارگیج درخواست سروے — قرض لینے والوں کی سرگرمی ناپنے کا صنعت کا معیاری ہفتہ وار پیمانہ — 16 اکتوبر 2026 کو ختم ہونے والے ہفتے میں کل درخواستوں کے حجم میں 5.3 فیصد کمی دکھاتا ہے۔ خرید انڈیکس، جو ری فائنانس کے بجائے مکان خریدنے کی درخواستوں کو دیکھتا ہے، ایک ہی ہفتے میں 7 فیصد گرا اور پچھلے سال کے اسی ہفتے سے 18 فیصد نیچے ہے۔
اور یہ بالکل اسی ہفتے ہوا جب قرض لینا قدرے سستا ہوا تھا۔ 30 سالہ فکسڈ مارگیج کی اوسط کنٹریکٹ شرح کم ہو کر 7.41 فیصد ہو گئی — دو ماہ سے زیادہ عرصے میں پہلی کمی۔ عام بازار میں معمولی کمی بھی انتظار کرنے والے خریداروں کو واپس کھینچ لاتی ہے۔ اس بار ایسا نہیں ہوا، جو بتاتا ہے کہ مسئلہ شرح کی سمت نہیں، اس کی سطح ہے: 7.41 فیصد پر ماہانہ قسط اب بھی بہت سے گھرانوں کے لیے بہت زیادہ ہے (حساب نیچے دیا گیا ہے)۔
ہفتہ وار درخواستوں کے اعداد اوپر نیچے ہو سکتے ہیں، لیکن خرید کی درخواستوں میں سال بھر کا 18 فیصد فرق شور نہیں ہے — یہ ایک رجحان ہے۔ اس کا مطلب ہے کہ ایک سال پہلے کے مقابلے میں کافی کم خریدار عمل شروع کر رہے ہیں، اور ان غائب درخواستوں میں سے بیشتر آنے والے مہینوں میں غائب مکمل فروخت کی صورت میں ظاہر ہوں گی۔
MBA کے جوئل کان نے صاف لفظوں میں کہا: "کم شرحیں درخواستوں کی سرگرمی بڑھانے کے لیے کافی نہیں تھیں... یہ بالکل واضح ہے کہ بلند مارگیج شرح کے ماحول نے اس خزاں میں رہائشی بازار کو ٹھنڈا کر دیا ہے۔" جب صنعت کے اپنے ماہرینِ معیشت کہیں کہ کم شرحیں کافی نہیں تھیں، تو خریداروں اور فروخت کنندگان کے لیے پیغام یہ ہے کہ یہ ٹھنڈک جذبات کی نہیں، استطاعت کی بات ہے۔
مکانات کی تعمیر: بلڈر بھی پیچھے ہٹ رہے ہیں
طلب کے ساتھ رسد بھی ٹھنڈی پڑ رہی ہے۔ مردم شماری بیورو کی ستمبر 2026 کی رپورٹ، جو 20 اکتوبر کو جاری ہوئی، سنگل فیملی مکانات کی تعمیر میں 4.6 فیصد کمی دکھاتی ہے — موسمی طور پر ایڈجسٹ شدہ سالانہ شرح 859,000 مکانات پر، جو ستمبر 2025 کے بعد کی کمزور ترین رفتار ہے۔ اپارٹمنٹ عمارتوں سمیت کل مکانات کی تعمیر 5.2 فیصد کم ہو کر سالانہ شرح 1.221 ملین پر آ گئی۔
مستقبل کی طرف اشارہ کرنے والا عدد اور بھی برا ہے۔ تعمیراتی اجازت نامے — تعمیر شروع ہونے سے پہلے جاری ہونے والی منظوری، اور مستقبل کی رسد کا بہترین ابتدائی اشارہ — اپنی تین سال سے زیادہ عرصے کی کم ترین سطح پر گر گئے۔ بلڈر آج صرف کم مکانات شروع نہیں کر رہے؛ وہ اگلے سال کے لیے بھی کم مکانات قطار میں لگا رہے ہیں۔
بلڈر اسی حساب پر ردِ عمل دے رہے ہیں جس کا سامنا خریدار کر رہے ہیں: 7.41 فیصد پر کم گھرانے شرائط پوری کرتے ہیں، اس لیے کم منصوبے منافع بخش بنتے ہیں۔ اس کا اثر قیمتوں پر پڑتا ہے۔ آج کم تعمیر کا مطلب ہے 2027 میں خریداروں کے لیے مقابلہ کرنے والے کم نئے مکانات — ایک وجہ یہ بھی ہے کہ ٹھنڈا پڑتا بازار خود بخود سستا بازار نہیں بن جاتا۔ طلب گر رہی ہے، لیکن مستقبل کی رسد بھی۔
7.41 فیصد ماہانہ قسط کے ساتھ کیا کرتا ہے
یہاں شرح کو اصل رقم میں بدلا گیا ہے — ایک $400,000 کے قرض کو 30 سال میں مقررہ 7.41 فیصد پر واپس کرنے پر:
- ماہانہ قسط (اصل زر اور سود): $2,772.25
- 30 سال میں کل سود: $598,009 — قرض لی گئی رقم سے زیادہ
- اگر شرح 0.25 فیصد کم ہوتی، 7.16 فیصد پر، تو قسط $2,704.33 ہوتی — ہر ماہ تقریباً $68 کم
- یہ صرف اصل زر اور سود ہے — پراپرٹی ٹیکس، مکان کا بیمہ اور کوئی PMI اس کے اوپر آئے گا
یہ یہ بھی دکھاتا ہے کہ اس مہینے کی معمولی کمی نے اتنا کم فرق کیوں ڈالا۔ 7.50 فیصد سے 7.41 فیصد پر آنے سے اس قرض پر صرف تقریباً $25 ماہانہ کی بچت ہوتی ہے — مددگار، لیکن اس گھریلو بجٹ کو دوبارہ کھولنے کے لیے کافی نہیں جو ان سطحوں پر پہلے ہی کھنچا ہوا تھا۔
آپ کا اپنا قرض مختلف ہوگا، اس لیے کسی سرخی پر قدم اٹھانے سے پہلے اپنے درست اعداد چلا کر دیکھیں۔ ہمارا مورگیج کیلکولیٹر کسی بھی رقم، شرح اور مدت کے لیے قسط، کل سود اور ادائیگی کا شیڈول دکھاتا ہے — اسے آج کی 7.41 فیصد شرح پر اور اس شرح پر آزمائیں جس کی آپ امید کر رہے ہیں، اور دونوں کا ایمانداری سے موازنہ کریں۔
اگر آپ ابھی خرید رہے ہیں تو اس کا کیا مطلب ہے
مذاکرات کی میز پر کم حریف
خرید کی درخواستوں کا سال بھر میں 18 فیصد نیچے ہونا انہی مکانات کے لیے مقابلہ کرنے والے کم خریداروں کا مطلب ہے۔ جو فروخت کنندگان بہار میں جھکنے کو تیار نہیں تھے، وہ اب قیمت میں کمی، اختتامی اخراجات میں مدد اور شرح میں عارضی رعایت کے لیے زیادہ کھلے ہیں — اور جن بلڈرز کے پاس غیر فروخت شدہ مکانات ہیں، وہ انتظار کے بجائے مراعات دے رہے ہیں۔ ٹھنڈے بازار میں آپ کی مذاکراتی طاقت سودے کا حصہ ہے؛ اسے استعمال کریں۔
استطاعت اب بھی دیوار ہے
مذاکرات کا وہ سارا دائرہ اصل مسئلے کو نہیں بدلتا: 7.41 فیصد پر، $400,000 کے قرض کی لاگت ٹیکس اور بیمے سے پہلے $2,772.25 ماہانہ ہے۔ وہ قسط خریدیں جو آپ آج کی شرح پر، اضافی گنجائش کے ساتھ، برداشت کر سکتے ہیں — وہ نہیں جو صرف شرح گرنے پر ہی چلے۔ اگر حساب صرف 6.5 فیصد پر بنتا ہے، تو ایماندارانہ جواب سستا مکان یا لمبی تلاش ہے، بڑا کھنچاؤ نہیں۔
لاک ان اثر دوبارہ فروخت کی رسد کو محدود رکھے ہوئے ہے
جن مکان مالکان نے پچھلے برسوں میں خریدا یا ری فائنانس کیا، ان میں سے بیشتر کے پاس 7.41 فیصد سے کہیں نیچے کی شرحیں ہیں، اور چند ہی آج کی شرح پر خریدنے کے لیے اسے چھوڑیں گے۔ یہ لاک ان اثر موجودہ مکانات کی فہرستوں کو نایاب بنائے رکھتا ہے — جو، گرتی ہوئی تعمیر کے ساتھ مل کر، اس کا مطلب ہے کہ ٹھنڈے بازار میں بھی خریداروں کو محدود رسد کا سامنا ہے۔ اگر آپ ان چند لوگوں میں ہیں جن کی شرح آج کی شرح سے اوپر ہے، تو ہمارے ری فائنانس کیلکولیٹر میں دونوں قرضوں کو ساتھ ساتھ چلا کر دیکھیں۔ اگر آپ کی شرح آج کی شرح سے نیچے ہے، تو آپ کا موجودہ قرض ایک اثاثہ ہے — اس کی حفاظت کریں۔
اگلا محرک: فیڈ کا اجلاس 27–28 اکتوبر کو
اگلا امتحان چند ہی دنوں میں ہے۔ فیڈرل ریزرو کا اجلاس 27–28 اکتوبر کو ہے، اور مارگیج شرحیں فیصلے کے اعلان سے بہت پہلے اس کی توقعات پر حرکت کرتی ہیں۔ اگر اشارہ ملے کہ فیڈ شرحیں بڑھانا ختم کر چکا ہے، تو مارگیج شرحیں قابلِ ذکر حد تک نیچے آ سکتی ہیں؛ کوئی سخت اچانک موقف انہیں اتنی ہی تیزی سے واپس اوپر دھکیل سکتا ہے۔ اگر آپ اجلاس سے پہلے شرح لاک کرنے یا فلوٹ رکھنے کا فیصلہ کر رہے ہیں، تو ہماری 27–28 اکتوبر کے فیڈ اجلاس کے لیے لاک یا فلوٹ رہنمائی پڑھیں — یہ منظرناموں اور ایک سادہ فیصلہ سازی کے طریقے سے گزرتی ہے۔
اجلاس کے بعد، اس مضمون کی دو سلسلہ وار تعداد پر نظر رکھیں۔ اگر خرید کی درخواستیں سال بھر میں −18 فیصد کے قریب رہتی ہیں جبکہ اجازت نامے گرتے رہتے ہیں، تو بازار کم حجم والے انداز میں بس رہا ہے — کم فروخت، کم نئے مکانات، اور قیمتیں طاقت کے بجائے نایابی سے ٹکی ہوئی۔ یہ صبر سے مذاکرات کرنے کا بازار ہے، پیچھا کرنے کا نہیں۔
حاصلِ کلام
اکتوبر کی دونوں رپورٹیں ایک ہی کہانی سناتی ہیں: 7.41 فیصد پر طلب ٹھنڈی پڑ رہی ہے (درخواستیں ہفتے میں 5.3 فیصد نیچے، خرید سال میں 18 فیصد نیچے) اور رسد بھی اس کے ساتھ ٹھنڈی پڑ رہی ہے (سنگل فیملی تعمیر 4.6 فیصد گر کر ایک سال کی کم ترین سطح پر، اجازت نامے تین سال کی کم ترین سطح پر)۔ خریداروں کے لیے اس کا مطلب ہے مذاکرات کی اصل گنجائش — لیکن وہ قسط خریدیں جو آپ آج کی شرح پر برداشت کر سکتے ہیں۔ فروخت کنندگان اور بلڈرز کے لیے اس کا مطلب ہے اس بازار کے لیے قیمت مقرر کرنا جو موجود ہے، دو سال پہلے والے کے لیے نہیں۔
ذرائع: مارگیج بینکرز ایسوسی ایشن، ہفتہ وار مارگیج درخواست سروے، 16 اکتوبر 2026 کو ختم ہونے والا ہفتہ؛ امریکی مردم شماری بیورو، نئی رہائشی تعمیر (مکانات کی تعمیر اور تعمیراتی اجازت نامے)، ستمبر 2026، 20 اکتوبر 2026 کو جاری۔ قسط کی مثال: $400,000، 30 سالہ فکسڈ 7.41 فیصد پر، صرف اصل زر اور سود۔
اکثر پوچھے جانے والے سوالات
شرح کم ہونے کے باوجود مارگیج درخواستیں کیوں گریں؟
کیونکہ کمی بہت معمولی تھی اور اصل اہمیت سطح کی ہے۔ 30 سالہ فکسڈ شرح کم ہو کر 7.41 فیصد ہوئی — دو ماہ سے زیادہ عرصے میں اس کی پہلی کمی — لیکن $400,000 کے قرض پر ایسی حرکت 7.50 فیصد کے مقابلے میں صرف تقریباً $25 ماہانہ بچاتی ہے، اور قسط ٹیکس اور بیمے سے پہلے $2,772.25 پر رہتی ہے۔ جیسا کہ MBA کے جوئل کان نے کہا، جب تک شرحیں اتنی بلند رہتی ہیں، کم شرحیں درخواستوں کی سرگرمی بڑھانے کے لیے کافی نہیں تھیں۔
مکانات کی تعمیر میں کمی کا مکان خریداروں کے لیے کیا مطلب ہے؟
تعمیر وہ مکانات ہیں جنہیں بلڈر بنانا شروع کرتے ہیں۔ ستمبر میں سنگل فیملی تعمیر میں 4.6 فیصد کمی، سالانہ شرح 859,000 پر، کا مطلب ہے کہ آنے والے مہینوں میں کم نئے مکانات بازار میں پہنچیں گے۔ قریب کی مدت میں، جن بلڈرز کے پاس غیر فروخت شدہ مکانات ہیں وہ مراعات اور شرح میں رعایت دے رہے ہیں؛ طویل مدت میں، کم نئے مکانات کا مطلب ہے فروخت کنندگان کے لیے کم مقابلہ — اور قیمتوں پر نیچے کا دباؤ بھی کم۔
تعمیراتی اجازت نامے 3 سال کی کم ترین سطح پر ہوں تو وہ کیوں اہم ہیں؟
اجازت نامے تعمیر شروع ہونے سے پہلے جاری ہوتے ہیں، اس لیے وہ مہینوں پہلے رسد کا پیش منظر دیتے ہیں۔ تین سال سے زیادہ عرصے میں نہ دیکھی گئی کم سطح بتاتی ہے کہ مستقبل کے مکانات کی قطار سکڑ رہی ہے: شرحیں گرنے پر طلب بہتر بھی ہو جائے، تو نئی رسد جلدی ظاہر نہیں ہو سکتی۔ یہی ایک وجہ ہے کہ کم شرحوں اور کم قیمتوں، دونوں کا ایک ساتھ انتظار کرنا خطرناک دوہرا داؤ ہے۔
کیا مجھے ابھی خریدنا چاہیے یا 27–28 اکتوبر کے فیڈ اجلاس کا انتظار کرنا چاہیے؟
اگر آپ کو مکان مل گیا ہے اور آج کی 7.41 فیصد شرح پر قسط آپ کے بجٹ میں گنجائش کے ساتھ فٹ بیٹھتی ہے، تو آج آپ کے پاس موجود مذاکراتی طاقت ممکنہ معمولی شرح کمی سے زیادہ قیمتی ہو سکتی ہے — اور شرحیں گرنے پر آپ بعد میں ری فائنانس کر سکتے ہیں۔ اگر قسط صرف کم شرح پر ہی چلتی ہے، تو انتظار کرنا ایماندارانہ جواب ہے۔ کسی بھی صورت میں، پہلے ہمارے [مورگیج کیلکولیٹر](https://globalmortgagecalc.com/ur/) میں اپنے درست اعداد چلا کر دیکھیں۔
متعلقہ کیلکولیٹر
- ARM بمقابلہ فکسڈ ریٹ مورگیج: انتخاب کیسے کریں
- زیرِ التوا گھروں کی فروخت 25 سال کی کم ترین سطح پر، رہن کی شرحیں 7.4 فیصد سے اوپر — اکتوبر 2026 میں خریداروں کے لیے اس کا کیا مطلب ہے
- رہن کی شرحیں 2 ماہ میں پہلی بار کم ہوئیں: راحت یا جھوٹی صبح؟
- ریاست کے مطابق امریکی رہن کا ڈیٹا: تمام 50 ریاستوں کے لیے اوسط قیمت، ٹیکس کی شرح اور بیمہ
- 27–28 اکتوبر کو فیڈ کا اجلاس: مورگیج ریٹ پر فیصلے کا اثر — ریٹ لاک کریں یا فلوٹ؟
About the Global Mortgage Calculator Team
The Global Mortgage Calculator Team builds the mortgage, HELOC and refinance calculators on this site and keeps them aligned with how US lenders actually price loans. Every calculator uses the standard amortization formulas set out in our methodology, is tested against worked examples before release, and our rate commentary is tied to published data — Freddie Mac's weekly survey and Federal Reserve releases — never to opinion.