Calculadora de refinanciamento de empréstimo: substituir um empréstimo, passo a passo com custos
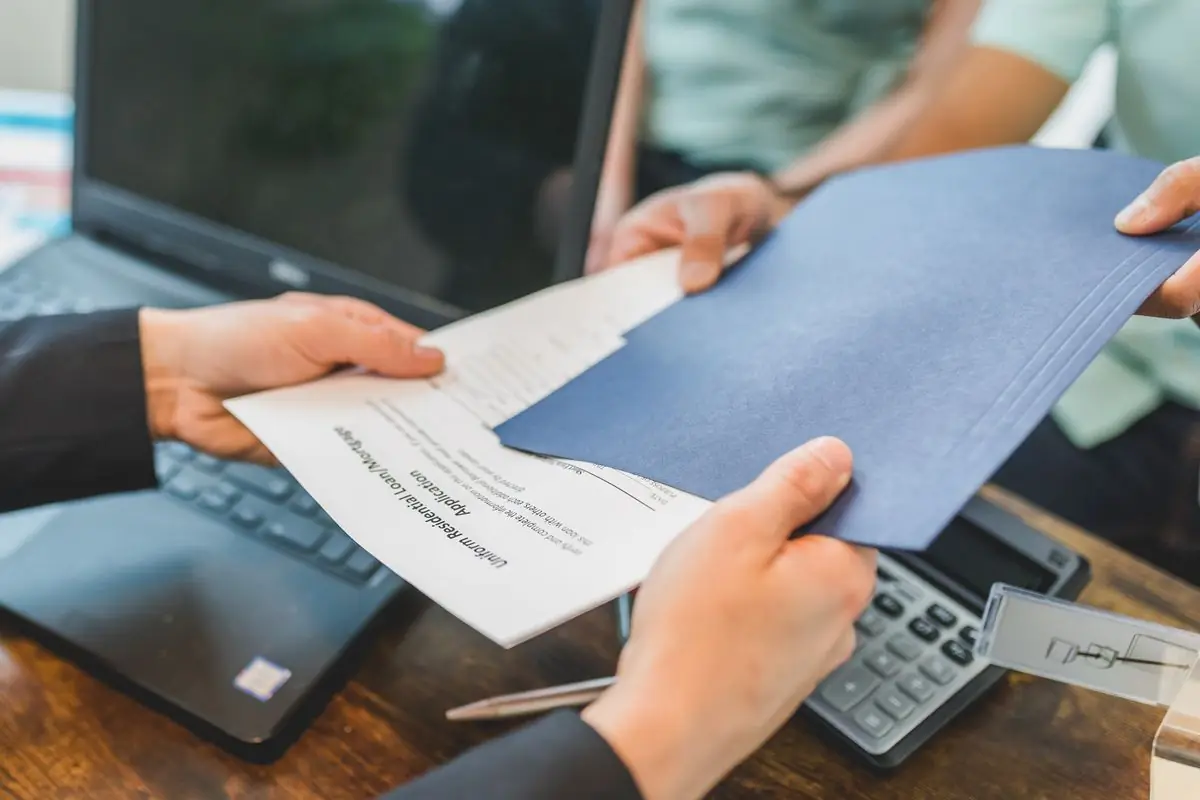
Um refinanciamento de empréstimo não é uma modificação da sua hipoteca atual — é um empréstimo totalmente novo que quita o antigo no fechamento. Esse único fato explica todo o processo: nova solicitação, nova análise, nova avaliação, novos custos de fechamento e um novo cronograma de amortização que recomeça no mês um. O exemplo detalhado ao longo do texto: um saldo de US$ 375.000 a 7,32% (prestação de US$ 2.575,99) substituído a uma taxa ilustrativa de 6,7% (prestação de US$ 2.419,79) — economia de US$ 156,20 por mês, frente aos habituais custos de fechamento de 2–5% sobre o novo empréstimo. Aqui está a sequência, quanto custa cada etapa e as verificações que evitam que um bom refinanciamento fique desatualizado no meio do processo.
O processo de refinanciamento, passo a passo
- 1. Calcule primeiro. Calcule o ponto de equilíbrio com estimativas reais de custos (a calculadora de refinanciamento de empréstimo) antes de qualquer solicitação — se a conta falha nas estimativas, falha ainda mais nos documentos.
- 2. Reúna propostas concorrentes. No mesmo dia, com os mesmos pontos, pelo menos três credores; compare taxa, custos e mês de equilíbrio como um único pacote.
- 3. Solicite e trave a taxa. Um travamento de taxa (normalmente de 30–60 dias) congela sua cotação enquanto a análise avança; pergunte quanto custa uma prorrogação antes de precisar dela.
- 4. Avaliação e análise. O imóvel é avaliado, renda e dívidas são reverificadas; um HELOC existente precisa de resubordinação, organizada em paralelo.
- 5. Fechamento. Assine o novo empréstimo; o empréstimo antigo é quitado com os recursos; aplica-se um prazo de rescisão de 3 dias em refinanciamentos de residência principal antes da conclusão do desembolso.
- 6. Primeira prestação. Normalmente vence no dia primeiro do mês seguinte ao próximo — o mês «pulada» é uma questão de calendário de juros pré-pagos, não um presente; está dentro da conta do novo empréstimo.
Quanto o novo empréstimo realmente custa
Além dos custos de fechamento, um refinanciamento reinicia a amortização — o padrão de juros concentrados no início recomeça no novo cronograma. No empréstimo do exemplo mantido até sua data original de quitação (pagando no ritmo do cronograma antigo no novo empréstimo), a economia de taxa é pura; estendido por novos 30 anos, o juro total pode superar o restante do empréstimo antigo apesar da taxa menor. A comparação honesta é sempre: custo total do novo empréstimo até a mesma data de quitação versus custo restante do empréstimo antigo. Nosso guia do ponto de equilíbrio desenvolve essa comparação por completo, e a grade de taxas mostra como cada oitavo de ponto da cotação a altera.
Quando um refinanciamento de empréstimo é a ferramenta errada
Evite quando o horizonte for curto (o ponto de equilíbrio nunca chega), quando o saldo for pequeno (os custos fixos dominam: sobre um saldo de US$ 90.000, custos de 3% precisam de uma enorme diferença de taxa), quando o crédito tiver se deteriorado desde o empréstimo original (sua nova cotação pode ser pior que sua taxa antiga) ou quando o objetivo for dinheiro e um empréstimo com garantia do imóvel ou um HELOC sair mais barato diante de um primeiro empréstimo protegido com taxa baixa (a comparação de refinanciamento com saque). Um refinanciamento é uma substituição, com todos os custos de uma substituição — recorra a ele quando a substituição for decisivamente melhor, não apenas marginalmente.
Valores verificados por fórmula: US$ 375.000 a 7,32% = US$ 2.575,99; a 6,7% = US$ 2.419,79 (economia de US$ 156,20/mês). As etapas do processo resumem a prática habitual de refinanciamento nos EUA em outubro de 2026; prazos e direito de rescisão variam conforme o tipo de empréstimo e o estado — prevalecem as divulgações do seu credor.
Perguntas frequentes
O que é um refinanciamento de empréstimo?
Um novo empréstimo hipotecário que quita e substitui o atual — nova solicitação, avaliação, análise e custos de fechamento, com nova taxa, prazo e cronograma de amortização. Não é uma alteração do empréstimo antigo; o empréstimo antigo é extinto no fechamento.
Quanto tempo leva um refinanciamento de empréstimo?
Normalmente de 30–45 dias da solicitação ao fechamento em um caso simples, conforme o agendamento da avaliação e a análise. Resubordinação de HELOC, revisões de condomínio ou problemas de título prolongam o prazo. Seu travamento de taxa deve cobrir o cronograma previsto com margem — pergunte desde o início sobre custos de prorrogação.
Quanto custa refinanciar um empréstimo?
Os custos de fechamento normalmente são de 2–5% do valor do novo empréstimo (sobre US$ 375.000, US$ 7.500–18.750), cobrindo originação, avaliação, título e registro. Divida seu custo real pela economia mensal para obter seu mês de equilíbrio — o número que decide o negócio.
Eu pulo uma prestação quando refinancio?
Pode parecer: a primeira prestação do novo empréstimo normalmente vence no mês seguinte ao próximo. Mas os juros acumulam diariamente durante a troca e são liquidados no fechamento (juros pré-pagos), então nenhum mês é gratuito — o calendário muda, o custo não desaparece.
Calculadoras relacionadas
- Taxa de financiamento VA: a tabela de 2026 e o que você realmente pagará
- Calculadora de refinanciamento de casa: a matemática completa da casa ao refinanciar
- Calculadora do ponto de equilíbrio do refinanciamento: o único número que decide
- Quando Refinanciar sua Hipoteca: 7 Sinais
- Calculadora de empréstimo hipotecário: o custo total do empréstimo, não a parcela
- Calculadora de pagamento de empréstimo hipotecário: cada dólar do pagamento
About the Global Mortgage Calculator Team
The Global Mortgage Calculator Team builds the mortgage, HELOC and refinance calculators on this site and keeps them aligned with how US lenders actually price loans. Every calculator uses the standard amortization formulas set out in our methodology, is tested against worked examples before release, and our rate commentary is tied to published data — Freddie Mac's weekly survey and Federal Reserve releases — never to opinion.